当サイトの記事は、ポケモンカードゲーム公式サイト・PSA公式・国税庁などの情報、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。買取価格は各社が公開している記事執筆時点の参考価格で、日々変わります。当サイトは株式会社ポケモンや各社とは関係のない情報サイトです。
 カードを見つけた人
実家から出てきた旧裏のカードを売ったら、思ったより高い金額になりそうです。税金や確定申告のことは考えないといけないんでしょうか。
 案内役
気になりますよね。国税庁の情報を見ると、考え方の目安があります。ただ、最後の判断は税務署に聞くのが確実なので、その前に知っておきたいことを見ていきましょう。
ポケモンカードを売ると税金がかかるのか、意外と知られていないですよね。
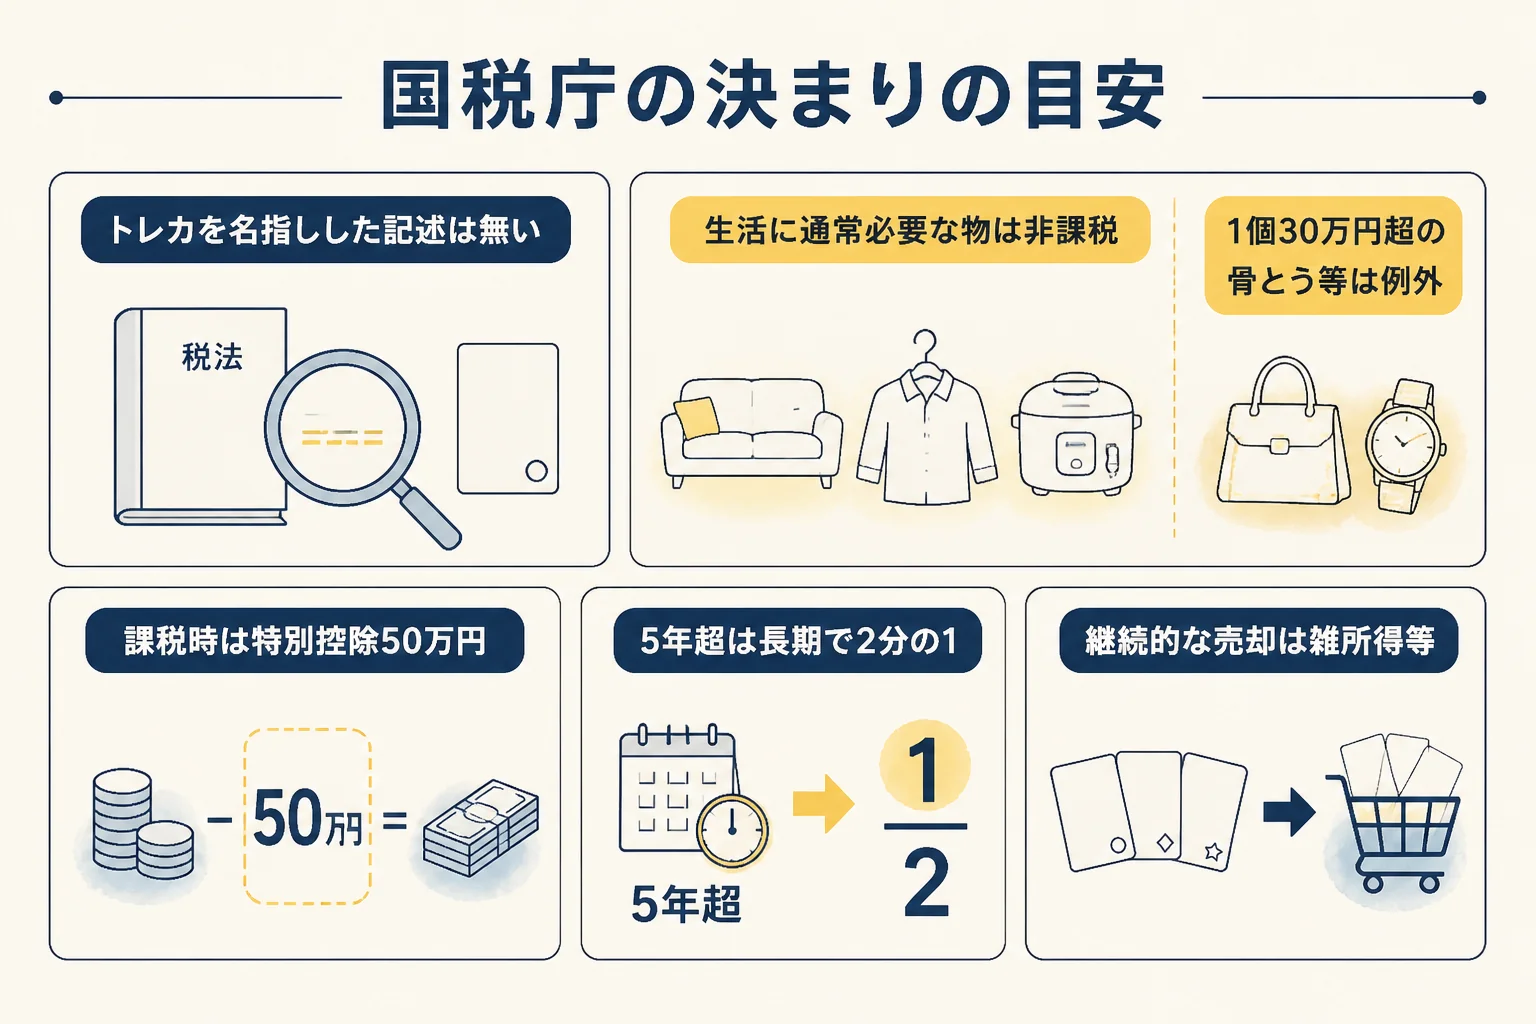
結論から言うと、国税庁の情報には、生活に通常必要な物を売った所得は非課税という考え方と、1個30万円を超える骨とう等は例外という決まりがあります。
ただ、トレーディングカードを名指しした国税庁の記述は、この記事では確認できませんでした。
この記事を読むと、国税庁の決まりの中身と、税務署に相談する前に準備しておきたいことが分かります。
ポケモンカードを売ると税金はかかるの?
国税庁の情報だけでは、ポケモンカードが「非課税の生活用動産」と「30万円を超える例外」のどちらに当たるかは決まっていません。高額なカードを売った時や、くり返し売っている時は、税務署か税理士に確かめるのが安心です。
『カードを売ったくらいで税金なんて』と思う方も多いはずです。
まずは、国税庁のタックスアンサーNo.3105に書かれていることを見てみましょう。
| 国税庁のNo.3105に書かれていること | 中身 |
|---|---|
| 非課税になる例 | 家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得 |
| 例外 | 貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除く |
| くり返し売る場合 | 相当の期間にわたり、継続的に譲渡している場合の所得は、事業所得または雑所得となる |
ここで大事なのは、トレカが例に挙がっていないという点です。
旧裏のカードが「骨とう」のように扱われるのかどうかは、国税庁のページからは読み取れないんです。
なので、この記事では「かかる」「かからない」を言い切らず、判断の材料をお伝えしますね。
「1個30万円」はどう考える?
例外の決まりは「1個または1組の価額が30万円を超えるもの」です。
『ファイル1冊まとめて売ったら30万円を超えたけど、1枚ずつなら安い』という場合もありますよね。
1枚ずつで見るのか、セットで見るのかは、売り方や中身によって考え方が変わり得ます。
ここは自分で決めつけず、税務署に「どういう物を、どう売ったか」を伝えて確かめてみてください。
もし課税される場合は、どう計算するの?
『もし税金がかかるとしたら、売った金額にそのままかかるの?』と心配になりますよね。
実は、売った金額がそのまま所得になるわけではありません。
国税庁のNo.3152では、譲渡所得は次の式で計算すると説明されています。
譲渡所得の金額は、譲渡価額から(取得費+譲渡費用)を引き、さらに50万円を引いた金額です。
最後の50万円は「譲渡所得の特別控除」です。
国税庁の1460番のページでは、その年の長期と短期の譲渡益の合計に対して50万円と説明されています。
譲渡益が50万円に届かなければ、その全額が控除になります。
| 言葉 | 意味(国税庁の説明から) |
|---|---|
| 譲渡価額 | 売った金額 |
| 取得費 | その物を手に入れるのにかかった金額 |
| 譲渡費用 | 売るためにかかった費用 |
| 短期 | 持っていた期間が5年以内 |
| 長期 | 持っていた期間が5年超。所得の2分の1が総合課税の対象 |
旧裏は1996年から2001年のカードなので、子どもの頃から持っていた物なら、持っていた期間はかなり長いことになりますね。
土地・建物・株式等以外の資産の譲渡所得は、給与所得などと合わせて計算する総合課税です。
くり返し売っている場合は話が変わる
『自分はたまたま出てきたカードを1回売るだけ』という方と、くり返し売り買いしている方とでは、考え方が違います。
国税庁のNo.3105には、相当の期間にわたり継続的に売っている場合は、事業所得または雑所得になると書かれています。
国税庁の1500番のページでは、副業の収入のうち営利を目的とした継続的なものを「業務に係るもの」と説明しています。
| 売り方の例 | 国税庁の情報から考えられること |
|---|---|
| 実家から出てきたカードを一度だけ売る | 生活用動産か、30万円超の例外かの話になる |
| 買ったカードをくり返し売って利益を出している | 事業所得または雑所得になり得る |
| 商品として仕入れて売っている | 棚卸資産の譲渡は事業所得になる |
会社員の方が気にしたいこと
国税庁の1906番のページには、給与所得者がネットオークション等で副収入を得た場合の説明があります。
生活の用に供している資産(古着や家財など)の売却による所得は非課税で、確定申告は不要と書かれています。
一方で、20万円を超える所得を得ている場合は、還付を受ける人を除いて確定申告が必要とされています。
カードの売り買いがこのどちらに当たるかは、売り方しだいなので、気になる方は税務署で確かめてみてください。
よくある相談:ポケモンカードを売った時の税金
知恵袋で見られる相談の中から、3つを要約してお答えしますね。
相談1:フリマで1点30万円以上のカードを売ったら?
1点で30万円を超えるポケモンカードを売った場合、税金はどうなるのか、という相談です。
国税庁のNo.3105では、骨とうなどで1個30万円を超える物は、非課税の生活用動産から除かれると書かれています。
ただ、トレカがこの「骨とうなど」に入るかは、国税庁の情報では示されていません。
金額が大きいので、売った金額と時期の記録を持って、税務署に相談してみるのがおすすめです。
相談2:開けたパックから高額のカードが出た。売ったら税金はかかる?
趣味でパックを開けたら、鑑定済みで高額になりそうなカードが出た、という相談もあります。
この場合も、1回だけ売るのか、くり返し売り買いしているのかで考え方が変わります。
パックの購入代金は取得費の話に関わり得るので、レシートや購入の記録が残っていれば取っておきましょう。
相談3:お店で売ったお金も税金の対象?いくらから?
お店で売っても、フリマで売っても、国税庁の考え方の出発点は同じです。
「いくらからかかる」という一律の線は、トレカについては国税庁の情報では確認できませんでした。
決まりとして書かれているのは、1個30万円を超える例外、特別控除50万円、給与所得者の20万円という目安です。
カードを見つけた人国税庁にも書いていないなら、結局どうすればいいのか分からなくなってきました。
案内役その気持ちは自然です。売った物と金額の記録をそろえて税務署に聞けば、自分の場合の答えをもらえます。そのための準備を次で見てみましょう。
税務署に相談する前に、そろえておきたい記録
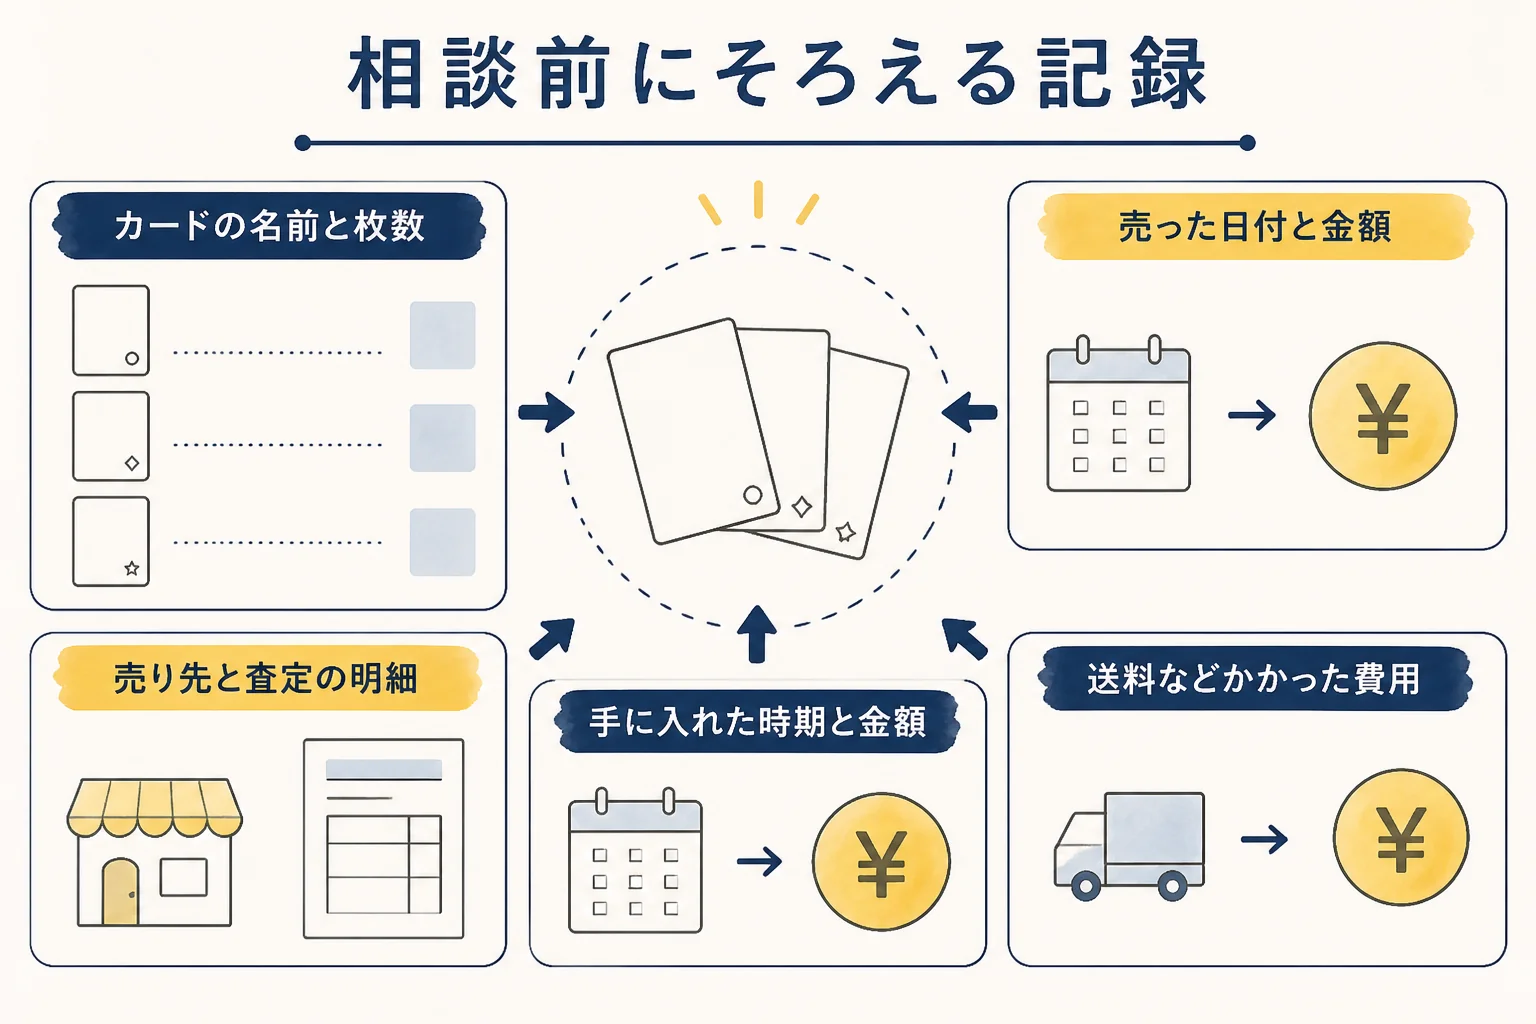
結論から言うと、「何を・いつ・いくらで・どこに売ったか」が分かる記録があれば、相談はぐっと進めやすくなります。
- 売ったカードの名前と枚数
- 売った日付と金額
- 売り先(買取店・フリマなど)と、査定の明細
- 手に入れた時期と、買った金額が分かる物(あれば)
- 送料や手数料など、売るのにかかった費用
例えば、宅配買取のネットオフ(もえたく!)では、査定明細をWEBで確かめられます。
買取店の明細は、売った金額の記録としてそのまま使いやすいですね。
- 買取表や査定で、今の金額の目安を確かめる
- 金額が大きい時は、売る前か売った後に税務署か税理士に確かめる
- 売ったら、明細や取引の画面を保存しておく
- 確定申告が必要と言われたら、記録をもとに申告する
まずは査定で金額を知っておく
税金の話は、そもそもいくらで売れるのかが分からないと進みにくいですよね。
ネットオフは送料・査定料・振込手数料が無料の宅配買取で、旧裏の専用ページもあります。
査定結果に納得できない時は送料無料で返送してもらえるので、まずは金額を確かめる使い方もできます。
PR|トレカの宅配買取
旧裏カードの買取価格を、査定で確かめる
旧裏のキラもノーマルも、まとめて箱に入れて送るだけで査定してもらえます。送料・査定料・振込手数料は無料で、旧裏カードは厚さで買い取るセンチ買取もあります。金額を見てから売るかどうか決めましょう。
送料・査定料無料公式サイトで買取の流れを確認する買取価格はカードの種類と状態で変わります。最新の条件は公式サイトで確認してください。
鑑定済みカードの価値は旧裏のPSA9の価値で、売り先ごとの違いはポケカ旧裏はどこで売る?で説明しています。
旧裏全体の価値の決まり方はポケカ旧裏とは?を見てみてください。
カードを見つけた人記録さえ取っておけば、あとで慌てずにすみそうですね。
案内役はい、それがいちばんの備えになります。売った後に明細を保存するのを、忘れないようにしておきましょう。
よくある質問
ポケモンカードを売ったら確定申告は必要ですか?
売り方と金額で変わります。国税庁の情報にはトレカを名指しした記述が無いので、高額な時やくり返し売っている時は税務署に確かめてみてください。
1枚30万円を超えるカードを売ると税金がかかりますか?
国税庁は、骨とうなどで1個30万円を超える物を非課税の生活用動産から除いています。トレカがこれに当たるかは示されていないので、税務署への相談がおすすめです。
特別控除の50万円とは何ですか?
総合課税の譲渡所得から差し引ける金額です。その年の長期と短期の譲渡益の合計に対して50万円とされています。
知り合いに売った場合も同じですか?
国税庁の考え方の出発点は、売り先によって変わるものではありません。金額や売り方が気になる時は、記録を持って税務署に相談してみてください。
まとめ
- 国税庁には、生活に通常必要な物の売却は非課税、1個30万円超の骨とう等は例外という決まりがある
- トレカを名指しした国税庁の記述は、この記事では確認できなかった
- 課税される場合も、取得費や費用、特別控除50万円を差し引いて計算する
- くり返し売り買いしている場合は、事業所得または雑所得になり得る
- 売った記録を残し、個別の判断は税務署か税理士に確かめる
コメント